Nội dung bài viết +
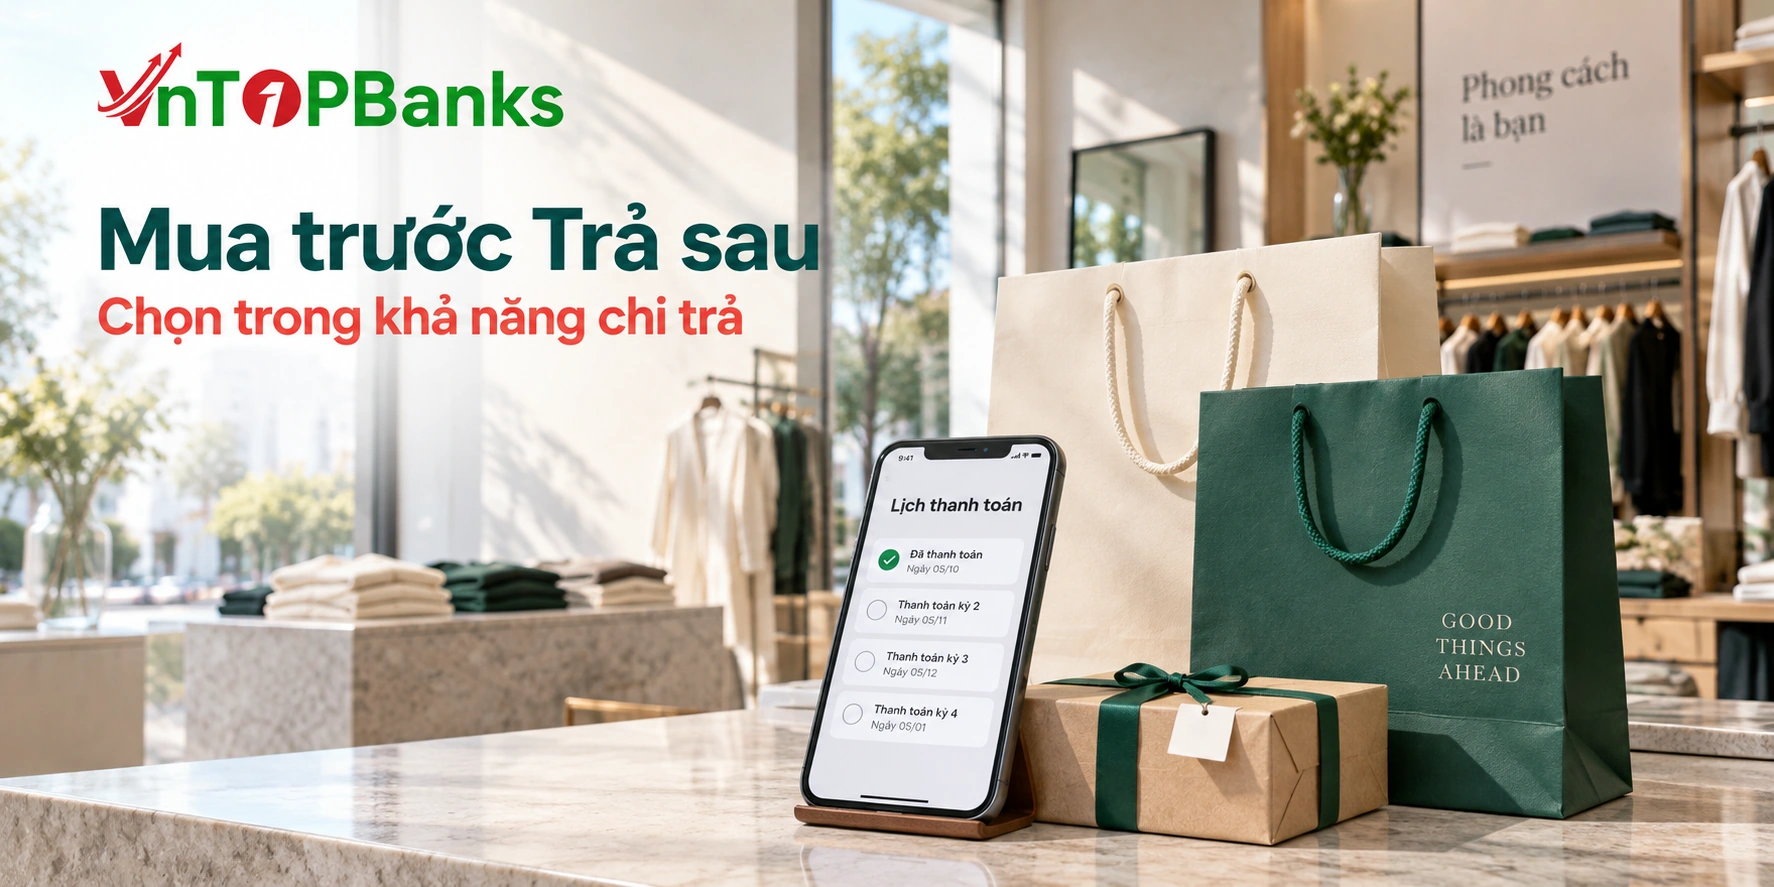
Nút “mua trước trả sau, 0% lãi, chia 3 kỳ” xuất hiện ở hầu hết sàn thương mại điện tử, ví điện tử và cả quầy điện máy. Câu hỏi được hỏi nhiều nhất là mua trước trả sau có lên CIC không, vì nhiều người coi đây là “không phải vay”. Câu trả lời tuỳ vào đơn vị cấp hạn mức, và trễ hạn ở kênh này có thể ảnh hưởng hồ sơ vay mua nhà sau này. Bài này giúp nhận diện loại nào báo CIC, loại nào không, và chi phí thật khi trễ.
Mua trước trả sau: xem ai cấp hạn mức
Dịch vụ mua trước trả sau tại Việt Nam hiện có ba nhóm đơn vị đứng sau, dù giao diện trên app trông giống nhau:
| Đơn vị cấp hạn mức | Ví dụ | Là tổ chức tín dụng? |
|---|---|---|
| Ngân hàng, công ty tài chính | Hạn mức trả góp gắn với ví hoặc sàn do công ty tài chính cấp phép cung cấp | Có |
| Công ty fintech hợp tác với tổ chức tín dụng | App trung gian, vốn từ công ty tài chính đối tác | Bên cấp vốn là có |
| Công ty fintech tự cấp vốn | Nền tảng trả sau độc lập, chia kỳ ngắn | Không |
Có lên CIC không, và khi nào
Hạn mức do ngân hàng hoặc công ty tài chính cấp có thể được báo cáo trong thông tin tín dụng theo quy định. Trả đúng hạn không phải nợ xấu; trễ hạn có thể ảnh hưởng nhóm nợ và khả năng vay tiếp. Cần kiểm tra đúng bên cho vay, loại hợp đồng và trạng thái trên báo cáo, không suy từ tên ứng dụng.
Không thể kết luận “fintech không lên CIC” chỉ vì nền tảng không mang tên ngân hàng. Hãy đọc bên cấp vốn, điều khoản báo cáo/chia sẻ dữ liệu và xác minh với đơn vị cung cấp. Dù không xuất hiện trên một báo cáo, nghĩa vụ thanh toán, phí và trách nhiệm hợp đồng vẫn tồn tại.
Chi phí thật khi trễ một kỳ
Ví dụ giả định: mua 3 triệu đồng chia 3 kỳ; một kỳ chưa trả là 1 triệu đồng. Nếu hợp đồng quy định phí cố định 50.000 đồng cộng 2% khoản kỳ đó, phí là 70.000 đồng. Đây là giả định minh hoạ, không phải mức chung; kiểm tra cơ sở tính, số lần thu và các khoản khác trong hợp đồng. Việc trễ hạn có thể ảnh hưởng đánh giá tín dụng về sau.
Dùng sao cho đúng
Chỉ dùng cho món bạn đã có tiền nhưng muốn giữ dòng tiền vài tuần, không dùng để mua thứ vượt khả năng. Bật nhắc lịch trả cho từng kỳ; các app thường không gửi sao kê như ngân hàng. Không kích hoạt hạn mức trả sau ở nhiều nền tảng cùng lúc: mỗi hạn mức do tổ chức tín dụng cấp là một dòng trên CIC, làm hồ sơ trông như bạn đang vay nhiều nơi. Trước khi nộp hồ sơ vay lớn, tất toán và đóng các hạn mức trả sau không dùng.
Câu hỏi thường gặp
Mua trước trả sau 0% lãi thì đơn vị cung cấp lấy gì?
Đóng hạn mức trả sau rồi thì CIC có xoá không?
Sinh viên chưa có thu nhập có nên dùng không?
Kiểm lãi suất, phí và lịch trả trước khi ký; chỉ vay trong khả năng trả.
Xem điều kiện vay Home Credit ↗ hoặc nhận tư vấn miễn phíLiên kết giới thiệu: VNTopBanks có thể nhận hoa hồng, không ảnh hưởng phí bạn trả. Điều kiện và quyết định phê duyệt do đơn vị cung cấp xác nhận.